一个人吃饭,一门万亿生意:"一人食"正在重构中国餐饮
一人食产业专题十问 · 1.25亿一人户背后,从门店到供应链的系统性重写
一人食产业专题十问 · 1.25亿一人户背后,从门店到供应链的系统性重写
事件|从旋转小火锅到单人"围炉"烤肉,从快餐到中高端正餐,"一人食"正在遍地开花,从小众选择变成日常刚需。七普数据显示全国一人户1.25亿、比上次普查翻倍,2025年平均家庭户规模降到2.52人;一人食赛道增速22%,而整个餐饮大盘只有3%。
看点|餐饮桌均人数已降到2.6人;北京多家餐企商务包间消费下滑15%到30%;外卖平台标注"小份菜""一人食"的商家点餐率提升26%;北京2024年限额以上餐饮利润率只有0.57%;而新华网数据显示,中老年餐饮订单中一人食占比高达63%——一人食远不只是都市年轻人的生意。
拆解|本期央广《新闻有观点·行业洞察》,赵晨以十个问题拆解一人食的定义与本质、社交属性的重新分层、盈利模型的重写、洗牌期的分化路线,与这场"个体经济觉醒"的长期价值。
本期十问速览
看懂现象
01 如何定义一人食经济
02 新增需求还是存量迁移
03 社交属性剥离还是消失
04 聚餐心理消耗化的衍生变化
看懂生意
05 盈利模型会不会被改写
06 洗牌会不会来
07 回转小火锅24%闭店率
看懂未来
08 体验竞争的标准
09 下沉市场与银发族
10 一人食革命的长期价值
关键数据
1.25亿一人户,比上次普查翻倍
一人食增速22%对餐饮大盘3%;餐饮桌均人数降到2.6人;中老年餐饮订单中一人食占比高达63%(新华网)——一人食不是孤独经济,而是个体经济的觉醒
主持人提问
赵晨
Q01您怎么定义一人食经济?它和传统快餐、外卖的核心区别是什么?
核心结论
一人食不是解决"一个人怎么吃到饭",而是围绕用餐场景,从门店形态设计、菜品规格研发、供应链到服务流程被系统性重构出来的一整套商业体系。它和快餐、外卖的区别至少有三点:底层逻辑、产品规格、行业阶段。
先看全球趋势。韩国行政安全部2025年数据,单人家庭突破1000万户,占全国家庭42%;美国Toast平台统计,2025年三季度单人餐厅预订同比激增22%;欧洲全服务餐厅里,单人食客占比从2010年的8.2%升到2025年的15.6%,德国、荷兰这些高城市化国家单人食客已经超过20%。这不是中国独有的现象,而是全球城市化和家庭小型化的共同结果。
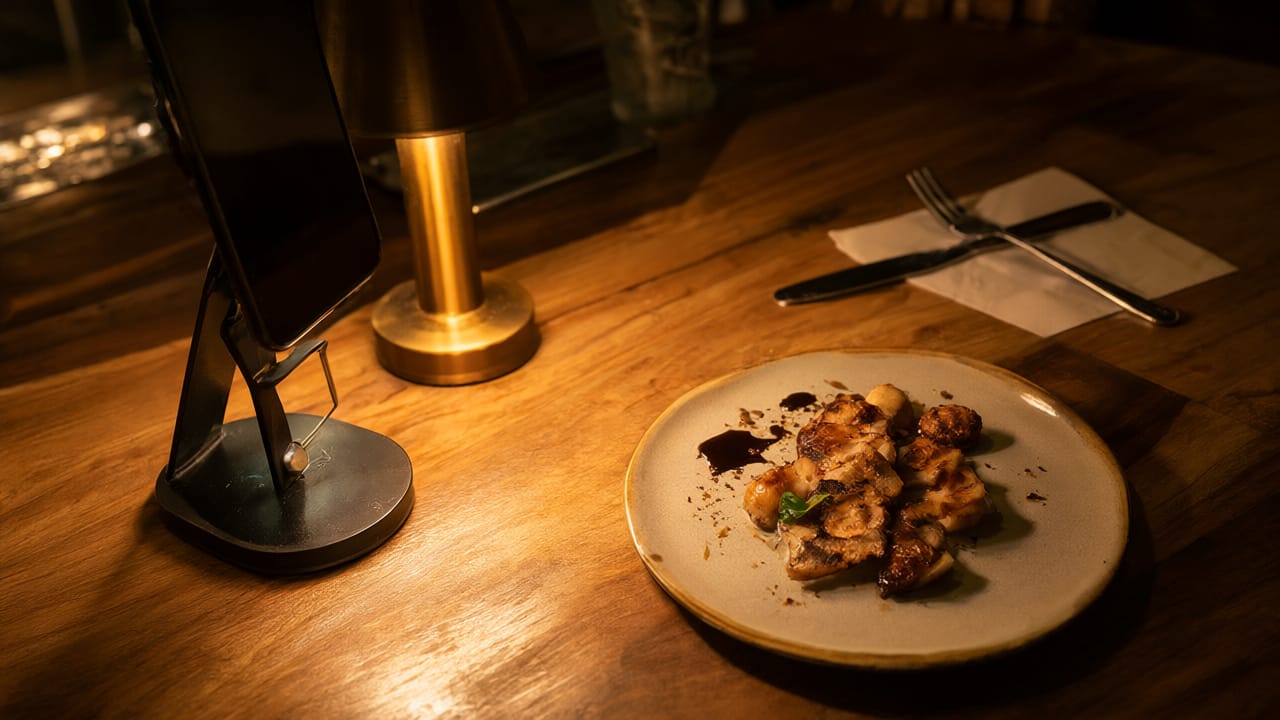
回到中国,七普一人户1.25亿,比上次普查翻倍,2025年平均家庭户规模降到2.52人。我家楼下就有一个我很喜欢的烧鸟店,生意一直不错,我就观察到了几个微小的设计,比如吧台式一人位设计的座位数是4人餐和2人总和2倍还要多,而且每个1人位上都有一个手机支架,这个太友好了。
所以我对一人食经济的定义是:它不是解决一个人怎么吃到饭这个问题,更应该是围绕用餐场景,从门店形态设计、菜品规格研发、供应链到服务流程被系统性重构出来的一整套商业体系,我看市面上也有很多咨询和培训机构在提供这种服务。
说到它和快餐、外卖的区别,我认为至少有三点是可以识别的:第一,底层逻辑不同——快餐是要解决效率问题的,外卖是解决不出户的可达性问题的,一人食恰恰才是当下解决尊严感和体验感;第二,产品规格不同——它倒逼供应链从"大份"走向"小份精准",有的品牌的一人份鲜肉80到200克都能做到科学分切、有的品牌为小份豆腐的供应来改造自己的生产线,这里不是说分装小袋,而是直接上柔性改造;第三,行业阶段不同——一人食增速22%对餐饮大盘3%,它正处在成长期,远未到天花板。
"它不是解决一个人怎么吃到饭这个问题,更应该是围绕用餐场景,从门店形态设计、菜品规格研发、供应链到服务流程被系统性重构出来的一整套商业体系。" —— 赵晨
▲ 吧台式一人位:座位数是4人餐和2人位总和的2倍还要多,每个位置都有手机支架
主持人提问
赵晨
Q02一人食22%增速对大盘3%,是新增需求爆发还是既有消费迁移?
核心结论
偏向既有消费方式的迁移,新增需求占比相对小。一人食不是创造了新的胃,而是重新分配了已有胃的用餐方式——但存量市场里抓住迁移方向的人,才能拿到增量份额。
我的判断是:偏向既有消费方式的迁移,新增需求占比相对小。
第一,吃饭是生命行为,不是可选消费。人一天三顿饭的总量不会因为"一人食"概念火了就变成很多顿。当大盘增速降到3.2%——这标志行业进入成熟期,供需基本平衡——那么22%的高增速,本质上是在这个总量盘子里,从"多人聚餐"的消费量一部分迁移到了"单人用餐"的板块。
第二,数据佐证。餐饮桌均人数已降到2.6人,不是大家不出去吃了,而是吃饭的组合方式变了。北京某主打梨汤的品牌在工作日包间圆桌拆成三张小方桌,卡座从三四位加到六到十位;有几个做大桌招待餐为主的品牌开了不设包间的小精品店。也有权威机构调研显示,北京多家餐企商务包间消费下滑15%到30%,但散台和家庭消费补了上来,翻台率反而升了。
第三,欧洲数据也印证了这一点。Circana研究显示2010到2019年欧洲"单人餐"支出增长153%,但同期餐饮总量并没有暴涨,变化的是结构——从多人桌向单人位转移。
"一人食不是创造了新的胃,而是重新分配了已有胃的用餐方式。但迁移不等于没价值——存量市场里抓住迁移方向的人,才能拿到增量份额。" —— 赵晨
主持人提问
赵晨
Q03一人食是餐饮社交属性的"剥离"而非"消失",大家把吃饭从社交中"赎回"了,您认同吗?
核心结论
部分认同。社交并没有消失,而是变低频、低能量了——过去吃饭是手段、社交是目的;现在反过来了,吃饭就是目的本身。不是社交消失了,而是社交在重新分层。
我可以说部分认同这个判断。年轻人真的不社交了吗?咱们之前的节目里多次讨论过年轻人的新社交方式——"搭子"式功能社交成为常态,饭搭子、运动搭子,要的是精准陪伴不是全天候应酬。前段时间出现的"杀糕局"就更典型:线上组局、线下AA、切块蛋糕分食、吃完即散,均价一百块,不维系深度关系。所以说社交并没有消失,而是变低频、低能量了。
所以"把吃饭从社交场景中赎回"这个说法很准确:过去吃饭是手段、社交是目的;现在反过来了,吃饭就是目的本身,社交如果带来心理消耗,就先把吃饭还给自己。
这种转变大方向不可逆,底层是人口结构——一人户1.25亿还在扩大,25到29岁单人户爆发式增长,这是城市化、房价、婚姻观叠加的结果。但还是会有一些特殊场景存在稳定性和深度社交需求,比如寿宴、宝宝宴的包间预订率并不低。不是社交消失了,而是社交在重新分层。
"不是社交消失了,而是社交在重新分层。" —— 赵晨
主持人提问
赵晨
Q04年轻人把聚餐视为心理消耗,除了一人食,还造成了哪些餐饮变化?
核心结论
三个衍生变化:轻社交餐饮兴起,餐饮空间从社交场变成充电站;商务宴请降级,包间人均从130到150元降到100到120元;小份菜从政策倡导变成市场自发行为,标注商家点餐率提升26%。
我最近也观察到了三个衍生变化。
第一,"轻社交餐饮"在兴起。刚才提到的"杀糕局"是一种,包括连曾经风靡一时的小酒馆也在转型——我看有调研机构报道了年轻人逃离传统小酒馆,因为"放松陪伴变成了社交负担"。取而代之的是更安静的咖啡馆、日咖夜酒模式,是"可以不说话待着"的空间。餐饮空间正在从社交场变成充电站。
第二,商务宴请在降级。商务宴请细分市场的订餐数量同比下降最高超30%,包间人均从130到150元降到100到120元。从企业这一侧来看,降本增效、报销标准在收紧,大家发现"吃饭谈事"效率在下降。餐饮正在从商务谈判场回归吃饭本身。
第三,小份菜从曾经的政策倡导已经变成市场自发行为。同场嘉宾提到的外卖平台标注"小份菜""一人食"的商家点餐率提升26%。这不是光盘行动倒逼的,是消费者用脚投票——一个人吃饭,浪费是真实的经济损失。当一个人吃饭成为常态,适量、不浪费就从道德要求变成了商业标准。
"当一个人吃饭成为常态,适量、不浪费就从道德要求变成了商业标准。" —— 赵晨
主持人提问
赵晨
Q05小店化、单人化、轻量化,会彻底改写餐饮开店的盈利模型吗?
核心结论
已经在改写。北京2024年限额以上餐饮利润率只有0.57%、正餐企业亏损超1.5亿,大店大桌大菜模型跑不通了;新公式是翻台率权重最大,乘以坪效和标准化程度,减去尽可能低的房租和人工——从"赚单桌的钱"转向"赚时间和空间效率的钱"。
这个确实已经在改写了。传统餐饮盈利公式是客单价×翻台率×桌数再减成本,过去权重最大的是客单价,尤其包间商务宴请。但现在权重变了——北京2024年限额以上餐饮利润率只有0.57%,正餐企业亏损超1.5亿,大店大桌大菜模型确实有点跑不通了。
新模型是什么?美国餐饮数据给了很好的参照:单人食客的no-show率只有12%,远低于团体预订的18%,而且单人客单价更高、接受折扣更少——对商家来说,单人顾客其实是更优质的顾客。关键是怎么把这个优质顾客的效率模型跑通。
能跑通的逻辑是:把一个品类从"高客单、长时长、重服务"重构为"高翻台、轻人工、标准化"。烤肉从一两个人吃两小时,压缩到一个人25分钟吃完;出餐从15分钟压到3分钟;66平方米的店从8个人减到3到5个人。坪效和人效上去了,模型就成立。紫光园把烤鸭店展面改档口卖单人套餐和卤味面点,坪效直接上了台阶。
"新公式是:翻台率权重最大,乘以坪效和标准化程度,减去尽可能低的房租和人工。从'赚单桌的钱'转向'赚时间和空间效率的钱',未来选铺、用人、菜单模型都会跟着重写。" —— 赵晨
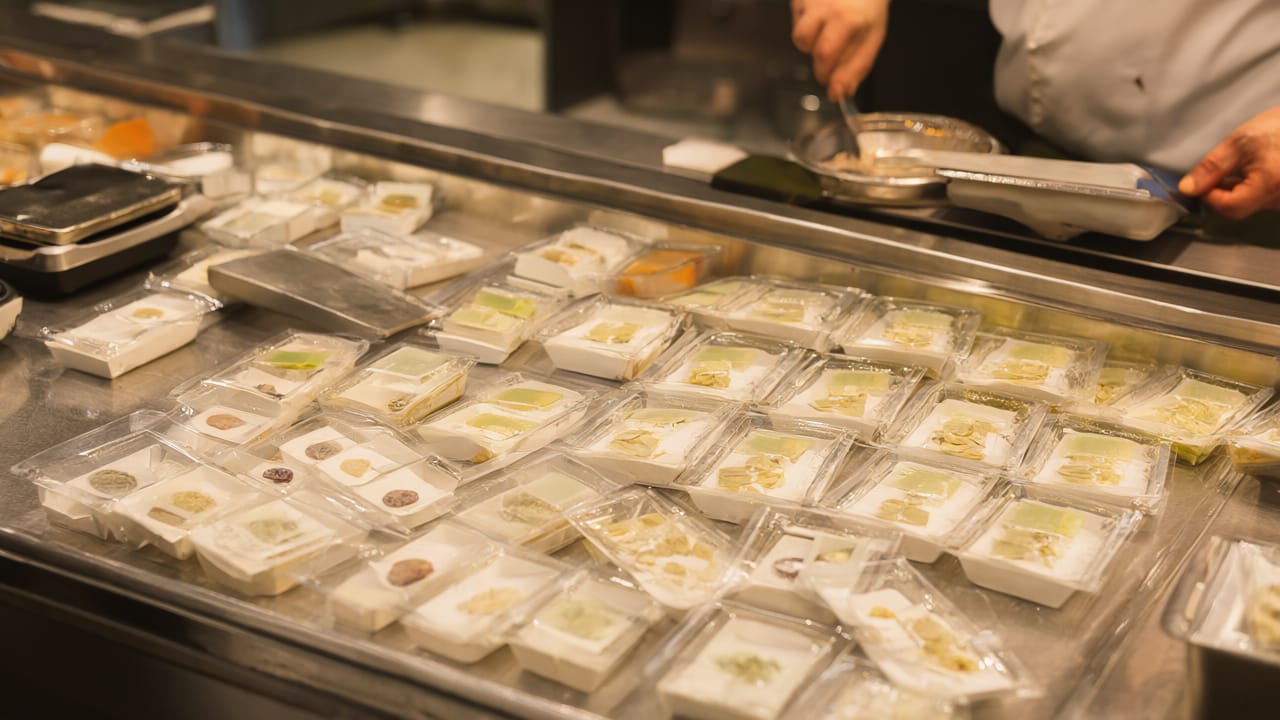
▲ 从"高客单、长时长、重服务"到"高翻台、轻人工、标准化"
主持人提问
赵晨
Q06野蛮生长之后,一人食领域会不会迎来洗牌?
核心结论
一定会,而且已经开始了。呷哺呷哺连亏五年累计超15亿、食其家净开店转负;洗牌后分化成两条路——极致效率的快餐高翻台,与客单价70到80元赚体验的钱;中间地带会被大量淘汰。
一定会,而且已经开始了。这是产业生命周期决定的。任何新兴赛道都会经过导入期、成长期、洗牌期、成熟期,一人食现在正处在从成长期向洗牌期过渡的节点。
证据已经出现。呷哺呷哺从2021年连亏五年累计超15亿,门店断崖下跌;食其家从2023年起每年净开店数为负。这两个老牌一人食玩家的收缩不是偶然。
原因有三:第一,门槛低导致供给过剩——回转小火锅五年新增超2万家,门店破5万,买套传送带就能开店;第二,同质化导致价格内卷——都做19.9元自助、都做吧台位,杭州新店生命周期只有3到6个月;第三,成本结构不支撑——小份化推高食材损耗,私密设计推高装修成本,翻台率又因为顾客久坐而下降。
美国餐饮行业的研究也表明,新餐厅五年存活率只有一半左右,中国竞争烈度更高。洗牌后会分化成两条路:一条是极致效率,把一人食做成快餐高翻台;另一条是非性价比路线,客单价70到80元赚体验的钱。中间地带——既不够便宜高效、又不够精致舒适的——会被大量淘汰。
"中间地带——既不够便宜高效、又不够精致舒适的——会被大量淘汰。" —— 赵晨
主持人提问
赵晨
Q07回转小火锅闭店率24%,高于餐饮平均,这是一人食赛道特有的吗?
核心结论
是餐饮业常态被这个品类的结构性问题放大了,不是一人食需求本身的问题。要把"一人食需求"和"回转小火锅这个业态"分开——高闭店率反映的是业态运营难度大,而不是需求出了泡沫。
我认为是餐饮业常态被这个品类的结构性问题放大了,不是一人食需求本身的问题。
先说常态。餐饮行业本身死亡率就高,美国新餐厅五年存活率约50%到60%,中国竞争更激烈。NCBD餐宝典的闭店率报告里,高闭店率品类都集中在门槛低、跟风重的赛道。
但回转小火锅24%的闭店率确实偏高。问题出在哪?不是一人食需求有问题,而是这个业态本身——硬件门槛太低,买设备就能开店,但食材损耗、传送带卫生、毛利控制都是技术活。50平方米的店3到4个人运转,每个环节都不能出错。第二,19.9元自助的低价模型有天花板,原料一涨、隔壁又开一家更便宜的,模型立刻承压。新浪财经今年报道,小火锅正在从19.9元混战向60元客单价进化——说明低价路线走不通了,行业在被动升级。
第三,要把"一人食需求"和"回转小火锅这个业态"分开。一人食是真实需求,但它有多种实现方式——外卖单人餐、档口小店、自选快餐、预制菜加热都在满足。回转小火锅只是其中一种,它的高闭店率反映的是这种业态运营难度大,而不是一人食需求出了泡沫。
"它的高闭店率反映的是这种业态运营难度大,而不是一人食需求出了泡沫。" —— 赵晨
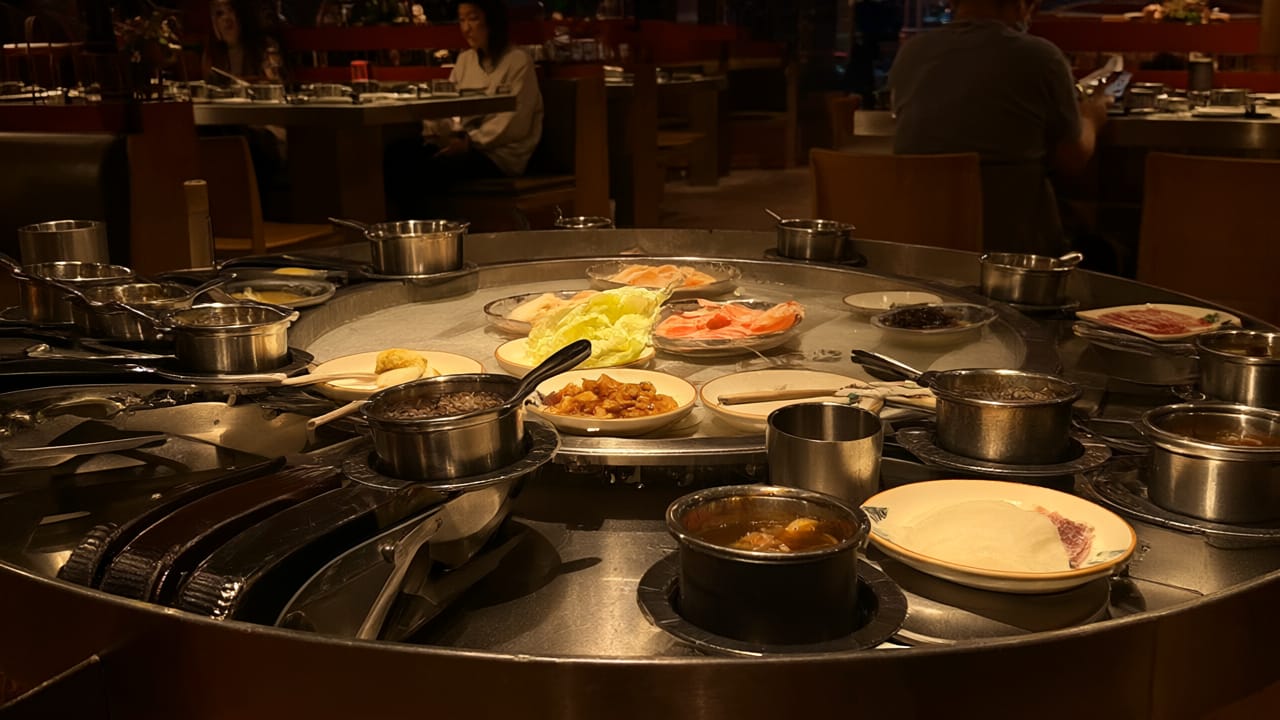
▲ 回转小火锅:硬件门槛低、运营是技术活,高闭店率是业态问题而非需求泡沫
主持人提问
赵晨
Q08未来一人食竞争会从产品转向体验吗?优质单人用餐体验的标准是什么?
核心结论
转向已经开始,产品层面都成了标配、不再是壁垒,真正的壁垒是"一个人坐在你的店里到底舒不舒服"——五个维度:安全感、确定性、掌控感、时间效率、情绪中性的服务感。
会,转向已经开始。产品层面——小份菜、吧台位、单人座——都成了标配,不再是壁垒。真正的壁垒是"一个人坐在你的店里到底舒不舒服"。我总结五个维度。
第一,不被打扰的安全感。巴黎这两年流行counter dining,客人坐在吧台面对厨房,看得见厨师操作但不需要跟任何人对视,这种"communal yet private"的感觉就是答案。不需要送玩偶陪伴,而是尊重一个人吃饭的选择。第二,不被拼桌的确定性。一人进店被安排跟陌生人拼桌是最破坏体验的瞬间,优质门店从设计之初就把单人座作为标配。第三,选择自由的掌控感。肉按50克点、菜按份点、主食选小份,让一个人也能吃出丰富感,不被套餐框死。第四,时间效率的确定性。出餐多快、吃完多久能走,对午休只有45分钟的上班族来说比情绪价值实在。第五,情绪中性的服务感——恰到好处的少。不是冷漠,而是不过度热情。单人食客需要被正常对待,而不是被特殊照顾。欧洲餐饮研究发现,单人食客最反感的就是服务员反复问"就您一位吗"。这五个维度做扎实,才是真壁垒。
"单人食客需要被正常对待,而不是被特殊照顾。" —— 赵晨
主持人提问
赵晨
Q09一人食只是都市年轻人专利吗?下沉市场和中老年群体潜力如何?
核心结论
这个认知有偏差,下沉市场和银发族恰恰被低估了:旋转小火锅"围剿"县城人均20到50元;新华网数据显示中老年餐饮订单中一人食占比高达63%。谁能同时服务好25岁独居青年和70岁空巢老人,谁就能拿到万亿赛道的完整份额。
这个认知有偏差,我恰恰认为这两块被低估了。
先说下沉市场。旋转小火锅正在"围剿"县城——人均20到50元,在县城消费能力内,解决了一个人吃火锅尴尬的问题。县城餐饮选择相对单一,周末一个人花30块吃顿火锅反而是高性价比的休闲方式。围辣小火锅五年开上千家店,大量在下沉市场。
再说中老年。新华网数据显示,中老年餐饮订单中一人食占比高达63%。中国老龄化加家庭小型化,大量城镇老人独居或空巢,自己做饭面临"买多了吃不完"的问题。郑州老年大食堂两元一餐门口排队——银发一人食的需求逻辑和年轻人不同,年轻人要悦己自由,银发族要就近热乎实惠,但商业逻辑是一样的。
对比韩国更有意思:韩国单人家庭占42%,其中很大一块也是老年独居群体,韩国餐饮界已经把"一人食"从青年市场扩展到了银发市场,推出了很多适合老年人口味的软食、小碗套餐。中国1.25亿一人户里,既有25岁独居青年,也有70岁空巢老人,谁能同时服务好两端,谁就能拿到这个万亿赛道的完整份额。
"中国1.25亿一人户里,既有25岁独居青年,也有70岁空巢老人,谁能同时服务好两端,谁就能拿到这个万亿赛道的完整份额。" —— 赵晨
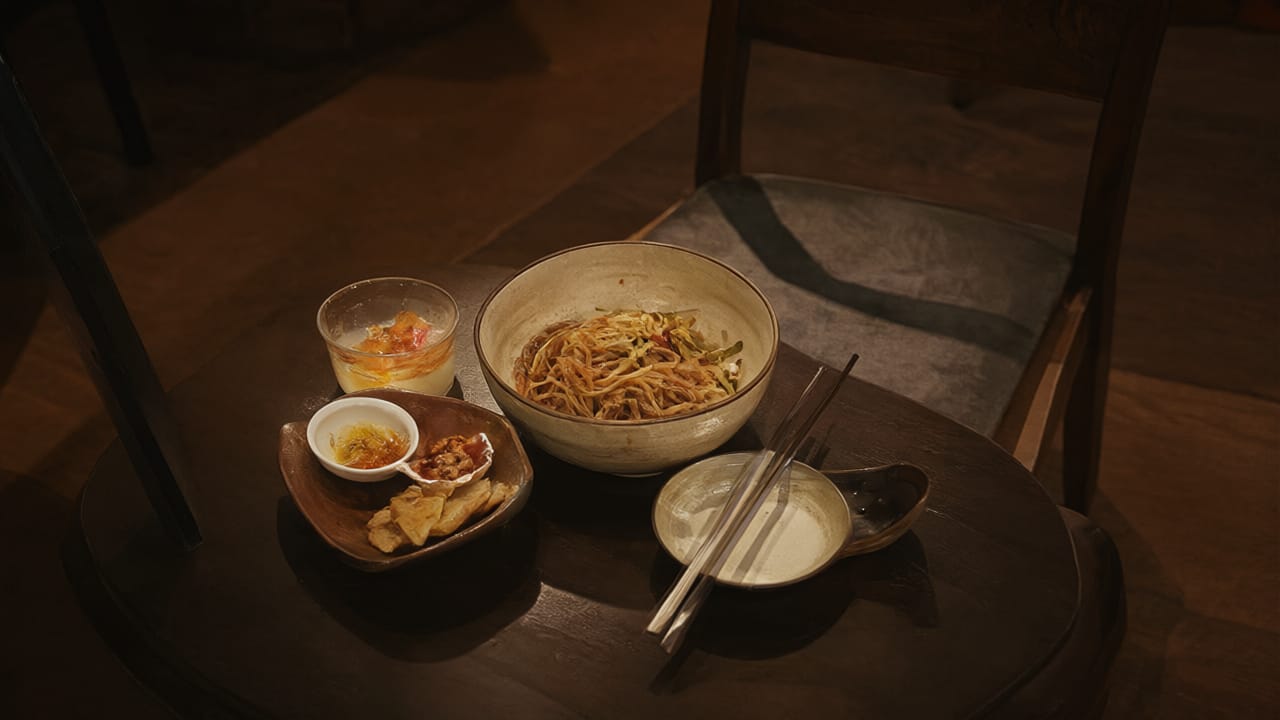
▲ 年轻人要悦己自由,银发族要就近热乎实惠——商业逻辑是一样的
主持人提问
赵晨
Q10一人食革命最终会给中国餐饮留下哪些长期价值?
核心结论
三个层面:留下"小份化、精准化"的供应链基础设施;留下"尊重个体"的设计哲学;留下更健康的行业生态。说到底,一人食革命不是"孤独经济",而是"个体经济"的觉醒。
我从三个层面回答。
第一,它留下了"小份化、精准化"的供应链基础设施。过去中国餐饮供应链为大桌菜设计,一人食倒逼上游做小规格、柔性生产。天虹一人份鲜肉分切、安井千味三全小包装速冻——这套基础设施一旦建成,会服务整个生鲜零售和即时零售。就像电商倒逼了物流升级,一人食正在倒逼食材供应链的颗粒度升级。
第二,它留下了"尊重个体"的设计哲学。过去餐饮设计原点是桌,一人食把原点从桌变成了人。以后不管什么业态,都会有"单人友好"这个设计维度。第三,它留下了更健康的行业生态——餐饮需求从依赖面子和报销,转向来自真实生活需要的刚性消费。全球solo dining市场亚太占34%、北美32%、欧洲26%,这是全球性结构迁移,不是短期风口。
说到底,一人食革命不是"孤独经济",而是"个体经济"的觉醒。1.25亿人能从容地一个人走进餐厅,这件事的社会学意义远大于商业意义——消费者终于把吃饭从社交义务中赎回,回归到"好好吃顿饭"这个最朴素的需求。
"一人食革命不是'孤独经济',而是'个体经济'的觉醒。1.25亿人能从容地一个人走进餐厅,这件事的社会学意义远大于商业意义。" —— 赵晨
赵晨总结
一人食不是解决"一个人怎么吃到饭",而是围绕用餐场景,从门店形态、菜品规格、供应链到服务流程被系统性重构出来的一整套商业体系——它不是创造了新的胃,而是重新分配了已有胃的用餐方式。
趋势也很清楚:行业正处在从成长期向洗牌期过渡的节点,洗牌后只留两条路——极致效率的快餐高翻台,和客单价70到80元赚体验的钱,中间地带会被大量淘汰;而下沉市场与银发族这两块被低估的需求,正在把一人食从青年市场扩展成全人群生意。
说到底,一人食革命不是"孤独经济",而是"个体经济"的觉醒——它把原点从桌变成了人,消费者终于把吃饭从社交义务中赎回,回归到"好好吃顿饭"这个最朴素的需求。
互动话题
你最喜欢一个人去吃的一顿饭是什么?
是吧台一人位、旋转小火锅,还是深夜的一碗面?
你遇到过哪家店的"单人友好"设计让你想夸?欢迎在评论区聊聊。
关注「晨言辰语」,持续拆解产业事件背后的商业逻辑。
本期人物
本期嘉宾·GUEST
赵晨
产业观察者,北京外国语大学二十国集团研究中心(G20)研究员/国际商学院产业导师;中国产业发展促进会产业创新集群分会专家委员会主任委员,中国管理科学学会国际化管理专业委员会副秘书长,长期担任中央广播电视总台《中国之声》《经济之声》、北京广播电视台《财经对对碰》《行走天下》财经嘉宾。多年深入科技、消费产业一线投资、咨询、调研与商业实践。
关于栏目
《新闻有观点》|中央广播电视总台中国之声
中央广播电视总台中国之声新闻谈话节目(19:00–20:00),杨昶、王娴等主持。围绕当日新闻热点对话核心当事人与专家,追求新闻的多元视角与权威观点,兼具深度与温度。
数据来源:本文数据唯一来源为央广《新闻有观点·行业洞察》"一人食"专题口播成稿(2026年10月31日录制,赵晨口播成稿·压缩版)。主要引用:韩国行政安全部、美国Toast平台、Circana、NCBD餐宝典、新华网、新浪财经等机构与媒体口径,均以节目文字稿表述为准。具体口径以各机构官方披露为准。
本文依据中央广播电视总台中国之声《新闻有观点·行业洞察》"一人食"专题节目内容整理(2026年11月3日)。
赵晨,产业观察者,北京外国语大学国际商学院产业导师。
本内容依据《新闻有观点》节目内容整理,未经晨言辰语授权,禁止转载、摘编;
授权合作请通过公众号后台留言。
本文原载于公众号「晨言辰语」,作者赵晨(产业观察者)。经授权整理发布。