AI眼镜退潮了么:喧嚣风口,还是消费电子泡沫?
AI眼镜产业专题十问 · 1300万台预测与30%退货率之间,看清赛道真实底色
AI眼镜产业专题十问 · 1300万台预测与30%退货率之间,看清赛道真实底色
事件|最近一年,AI眼镜成了消费科技圈绕不开的热词:东莞工厂深夜灯火通明、华强北档口把它摆在最显眼位置,几乎每三天就有一款新品面世。洛图科技测算,2026年全球智能眼镜出货量剔除低价白牌后要突破1300万台,比去年增长四成多;很多声音宣称,AI眼镜会成为继手机之后下一代人机交互入口。
看点|但热闹背后:主流电商平台平均退货率高达30%,抖音直播渠道甚至到了四到五成;行业过去两年上线超过200项AI新功能,用户长期使用率不足6%;截至10月全产业链公开融资超37起、披露金额约90亿,钱大量涌向上游;XREAL三年净亏累计超20亿仍冲刺IPO。
拆解|本期《财经对对碰》AI眼镜专题,以十个问题拆解AI眼镜的市场成色、白牌与退货困局、排名乱象与不可能三角、盈利与资本困局,以及"会不会重蹈VR、智能音箱覆辙"的前车之鉴。
本期十问速览
看懂现状
01 火爆是真需求还是虚火
02 白牌过半的功与过
03 三成退货率卡在哪
04 定制排名报告之害
看懂生意
05 不可能三角短期能否突破
06 何时规模化盈利
07 资本流向上游的信号
08 冲刺IPO是解药吗
看懂未来
09 会不会重蹈VR音箱覆辙
10 最需要补齐的短板
关键数据
1300万台预测出货,30%平均退货率
中国出货320万台、终端零售仅258万台,62万台压在渠道;过去两年上线超200项AI功能、长期使用率不足6%;全产业链融资超37起、披露金额约90亿——喧嚣风口,还是消费电子泡沫?
01当前AI眼镜市场火爆,主要是真实消费需求还是资本供应链助推?
主持人提问
赵晨
核心结论
两者都有,但性质完全不同——有真实需求打底,但被资本和供应链放大了。真实消费需求确实存在,但更多是尝鲜,还没到大众离不开的刚需。
先看数据。洛图科技测算,2026年全球智能眼镜出货量,剔除低价白牌后要突破1300万台,比去年增长四成多;Wellsenn XR统计,今年二季度全球AI眼镜销量348万副,同比接近翻两倍,和全年1300万台的预测差不多对得上。这轮热度确实有真实基础:供应链成熟了、成本降下来了,光学、芯片、麦克风谁都能买到,东莞工厂深夜灯火通明、华强北档口摆在最显眼位置,外贸订单也在涨。
但要看清成色。同样出自洛图科技的数据,中国今年预计出货320万台,可终端零售只有258万台——中间62万台压在渠道里,还没真正卖到消费者手上;再减去三成的平均退货率,实际动销还要再打一次折。出货是厂家的节奏,销量才是用户的节奏。
所以我的判断是:真实消费需求存在,比如翻译、提词、拍照确实有人买单,但更多是尝鲜,还没到大众离不开的刚需。当一个品类要靠三天一款新品来维持热度时,就要警惕到底是需求驱动还是供给驱动。
"出货是厂家的节奏,销量才是用户的节奏,这两个节奏一旦对不上,多出来的就是泡沫。" —— 赵晨
▲ 深夜灯火通明的产线:出货是厂家的节奏,销量才是用户的节奏
02国内过半市场被白牌占据,对白牌泛滥行业该如何看待?
主持人提问
赵晨
核心结论
白牌泛滥一定是双刃剑——坏处是把品类第一印象做坏了,几十块钱的玩具拉低整体认知;好处是说明供应链成熟到门槛足够低。白牌是产业从混沌走向分化的必经阶段,谁先做出戴得住、用得上、离不开的产品,谁才能从白牌手里真正接过市场。
先看规模。有机构测算,华强北白牌出货量接近甚至超过行业四成;央视财经报道,国内智能眼镜出货量最大的其实是华强北。几十块钱一副的"平替"满街都是,把"AI眼镜"这个品类的第一印象做坏了——用户花几十块买到的是延迟高、识别慢、像个玩具的体验,最后骂的是整个行业。VR眼镜当年就吃过这个亏,几十块的山寨盒子把VR和"廉价玩具"绑在一起,行业花了五六年才缓过来。
但换个角度看,白牌泛滥本身说明供应链足够成熟——手机、TWS耳机都经历过白牌混战阶段,这是产业走向规模化的必经过程。白牌做的是"把价格打下来",品牌要做的是"把体验立起来"。
我的判断是:白牌是产业从混沌走向分化的必经阶段。白牌铺的是量,品牌拼的是体验、服务和生态。白牌能靠低价占领渠道货架,但占领不了用户心智——谁先做出戴得住、用得上、离不开的产品,谁才能从白牌手里真正接过这个市场。
"白牌铺的是量,品牌拼的是体验、服务和生态。白牌能占领渠道货架,但占领不了用户心智。" —— 赵晨
03AI眼镜至今高退货率,核心瓶颈究竟是硬件还是内容生态?
主持人提问
赵晨
核心结论
表面是硬件,内核一定是软件与内容生态。硬件瓶颈是入场券,不解决连门都进不去;但真正决定留存的是内容生态——眼镜的杀手级应用还没出现。
先看退货率有多高。XR Visio监测,主流电商平台平均退货率高达30%,抖音直播渠道甚至到了四到五成;有机构统计,今年上半年行业退货率在30%到70%之间。
用户为什么退?三个原因。第一,戴不住。主流产品重量普遍超过40克,而佩戴舒适的标准是30克以内,压鼻梁、晕眩是投诉重灾区。第二,用不久。AI功能一开,续航急剧缩水,电量焦虑赶走了尝鲜热情。第三,用不上。过去两年行业上线超过200项AI新功能,但用户长期使用率不足6%,九成多的人还是拿它问天气、查新闻——这些手机顺手就能做。
手机当年靠微信、抖音这些杀手应用完成引爆,眼镜到今天还没有自己的"微信时刻"。所以我的答案是:硬件瓶颈是入场券,不解决连门都进不去;但真正决定留存的是内容生态——硬件决定用户买不买,生态决定用户留不留。
"硬件瓶颈是入场券,不解决连门都进不去;但真正决定留存的是内容生态——硬件决定用户买不买,生态决定用户留不留。" —— 赵晨
04行业花钱定制排名报告的乱象,会对产业带来哪些伤害?
主持人提问
赵晨
核心结论
伤害是系统性的:误导资本和公众、劣币驱逐良币、透支行业公信力。对一个新兴赛道来说,真实客观的数据比什么都金贵。
现在AI眼镜行业有个奇怪现象:每家都敢说自己行业第一。Rokid引用尼尔森IQ的数据,说AI显示眼镜细分连续三个季度中国第一;小米援引Counterpoint的数据,说全品类智能眼镜以28%的份额拿第一;雷鸟说自己上半年出货量全球、中国都是第一。口径不同、机构不同、细分不同,各说各话——更严重的是,据说有些排名报告可以花钱定制。
这带来三层伤害。第一,误导资本决策——投资人拿着掺水的报告评估赛道,钱投错了方向;第二,劣币驱逐良币——踏实做产品的企业反而不如会做PR的声量大;第三,透支行业公信力——消费者被"各种第一"轮番轰炸后,对所有数据都不信了。
排名报告可以花钱定制,就把本该客观公正的第三方数据,变成了品牌自嗨的营销工具。对一个新兴赛道来说,真实客观的数据比什么都金贵。
"排名报告可以花钱定制,就把本该客观公正的第三方数据,变成了品牌自嗨的营销工具。" —— 赵晨
05性能、重量、续航的不可能三角,短期有没有突破的可能性?
主持人提问
赵晨
核心结论
短期确实难解,但正在往可接受的方向松动——够用的临界点在逼近。AI眼镜需要在某一点上先做到不可替代,而不是样样全能。
为什么难解?成本结构决定了腾挪空间有限。光学部件要占近一半成本、主控芯片占两到三成,留给电池和结构的预算本来就不多;重量要压进30克以内的舒适标准,显示模组和电池就得做薄做小,性能就得打折;要提升续航,电池加大,重量又上来了——三角关系全在抢空间。
但三个方向正在松动:第一,芯片制程和能效比在进步;第二,Micro LED光学方案更省电、更亮;第三,端侧大模型的优化,让部分AI计算在本地就能跑,减少云端往返的功耗。
参照第一代iPhone——它也不完美,但关键体验先做到了"够好"。完全的不可能三角,短期解不开,但够用的临界点在逼近;真正的破局思路,是在某一点上先做到不可替代,而不是样样全能。
"完全的不可能三角,短期解不开,但够用的临界点在逼近。" —— 赵晨
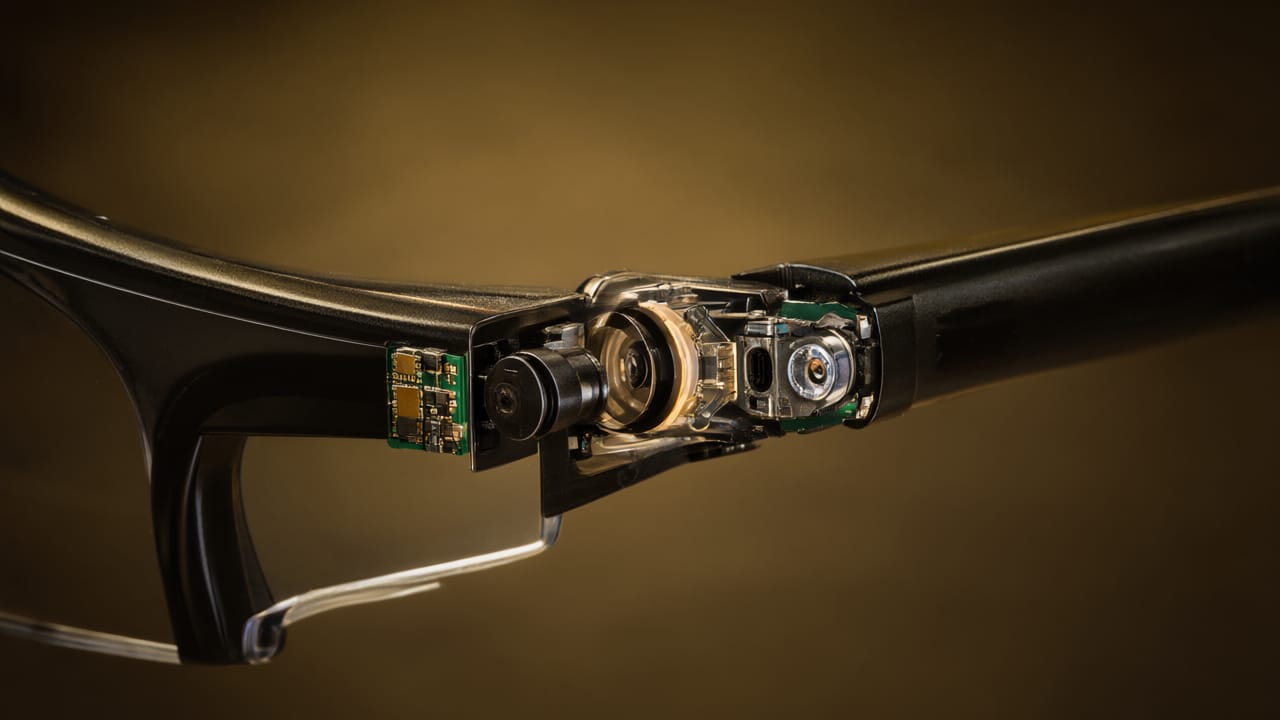
▲ 镜腿里的精密光学与微型电路:性能、重量、续航全在抢空间
06现在多数品牌卖一台亏一台,行业何时能迎来规模化盈利?
主持人提问
赵晨
核心结论
规模化盈利不是时间问题,在当下是结构问题。单款爆品先盈利可能是明后年的事;全行业规模化盈利,保守说要两到三年。
亏损面有多大?现在显示类AI眼镜毛利率也就百分之二十多,扣掉研发、渠道、营销,绝大多数品牌都在亏损。小米AI眼镜销量不错,但据说内部没达预期,财报显示亏损约两个亿,新品节奏近期开始放缓;XREAL毛利率做到35%以上,2025年全年经调整后还净亏2.5亿。
盈利拐点要满足三个条件:第一,上游成本下降——光学和芯片规模量产摊薄成本;第二,毛利率修复到行业健康线;第三,找到能变现的场景——广告、订阅、企业服务,现在都没真正跑通。
可以参照智能音箱:从爆发到出现单款盈利产品用了好几年,全行业健康盈利更晚。我的判断:单款爆品先盈利,可能是明后年的事;全行业规模化盈利,保守说两到三年——而且前提是产品形态和商业模式跑通。
"规模化盈利不是时间问题,在当下是结构问题。" —— 赵晨
▲ 台灯下的眼镜与单据:规模化盈利不是时间问题,是结构问题
07资本大量流向上游,终端品牌融资遇冷,释放什么信号?
主持人提问
赵晨
核心结论
资本在用脚投票:从押赛道转向押确定性;行业最大的瓶颈和最大的钱景都在上游技术,不在终端营销;泡沫在挤水分。
先看资本流向。截至今年10月,国内AR/AI眼镜全产业链公开融资超过37起,披露金额约90亿,接近百亿,9月还是融资爆发月。但钱的方向变了——大量资金涌向光学、显示、芯片这些上游环节,终端品牌融资明显遇冷。
这释放了三重信号:第一,资本更清醒了——从押赛道转向押确定性,上游技术卡脖子环节的价值被重新定价;第二,行业共识在形成——最大的瓶颈和最大的钱景都在上游,不在终端营销;第三,终端的淘汰赛要开始了——融不到钱的品牌会被迫退出。
资本转向上游不是坏事,反而说明泡沫在挤水分,钱开始流向真正决定产业高度的技术底座。
"资本转向上游不是坏事,反而说明泡沫在挤水分,钱开始流向真正决定产业高度的技术底座。" —— 赵晨
08不少头部企业冲刺IPO,上市能解决行业现存困境吗?
主持人提问
赵晨
核心结论
直说,上市解决不了行业困境,它只是给企业续命、给资本一个退出通道。IPO是手段不是解药。
XREAL今年4月递表港交所,冲刺"智能眼镜第一股",营收、毛利率都在涨,但2023到2025年三年净亏损累计超20亿,负债超30亿,手里现金只有6000多万——有国家级媒体甚至直接说,这是"续命之举"。Rokid、雷鸟、影目也在排队。
为什么扎堆上市?两个原因:第一,烧钱烧到头了——一级市场对AI眼镜故事开始疲劳,需要二级市场输血;第二,早期投资人的基金存续期到了,需要退出通道。
但要想清楚:钱进来能多烧几年,烧钱不等于烧出护城河。很多风口公司上市即巅峰。IPO是手段不是解药——对真有技术沉淀的,上市能帮它熬过黎明;对只会讲故事的,上市反而是照妖镜。
"IPO是手段不是解药。对真有技术沉淀的,上市能帮它熬过黎明;对只会讲故事的,上市反而是照妖镜。" —— 赵晨
09对比VR、智能音箱,AI眼镜会重蹈过往风口的覆辙吗?
主持人提问
赵晨
核心结论
有一定重蹈覆辙的风险,但风险量级和上次不一样。继续靠讲故事驱动一定会重蹈覆辙;但只要有一两款产品把"戴得住"和杀手应用打通,就有机会跳出来。结局取决于产品,不取决于口号。
先看前车之鉴。智能音箱2018、2019年最火,2020年见顶,2024年销量两位数下滑、全年降幅超20%,几百亿资本打水漂;VR更惨,暴风魔镜当年卖了几百万台,最后昙花一现;连苹果Vision Pro,两年全球只卖出60万台,被迫砍掉产品线。
这些风口有共同点:宏大叙事+硬件不够好+没有杀手应用。必须承认,这三条AI眼镜现在全占。
但这次也有不一样的三条:第一,眼镜戴在脸上,是天然高频的穿戴场景,不像音箱那样容易被手机替代;第二,端侧大模型的能力真的来了,语音交互体验今非昔比;第三,供应链和用户认知都到位了,教育成本比当年低得多。所以我的判断:有一定重蹈覆辙的风险,但风险量级不一样——结局取决于产品,不取决于口号。
"结局取决于产品,不取决于口号。" —— 赵晨
▲ 蒙尘的旧设备:宏大叙事+硬件不够好+没有杀手应用,三条AI眼镜现在全占
10想要真正成为下一代终端,AI眼镜最需要补齐哪一块短板?
主持人提问
赵晨
核心结论
如果只能补一块,我选:不可替代的杀手级场景。AI眼镜不缺功能、不缺资本、更不缺供应链,缺的是一个让用户离不开的理由。
现状很尴尬:它能做的事,手机都能做,而且做得更好。用户没有理由戴上一副40克、续航焦虑的眼镜,去干手机两秒钟就能完成的事。手机当年靠"随时随地通信"成为入口,靠微信、抖音完成引爆;眼镜到今天还没有自己的"微信时刻"。
什么场景只有在眼镜上才成立?第一视角的实时信息叠加——看到什么就能查什么;解放双手的即时交互——维修、手术、驾驶这些腾不出手的场景。翻译曾经最接近,但需求频次不够高。最理性的是字节——直接暂停了豆包AI眼镜硬件项目,理由就是:当前没有不可替代的场景。
把这个场景找到、做透,AI眼镜才能从尝鲜品变成必需品——那才是真正的产业元年。
"把这个场景找到、做透,AI眼镜才能从尝鲜品变成必需品,那才是真正的产业元年。" —— 赵晨
赵晨总结
AI眼镜的火热,是技术演进与资本炒作共同催生的结果。供应链快速成熟、外贸订单增长,证明产品具备一定市场空间,但这并不等同于大众消费时代已经到来。当前行业最大的矛盾,是宏大的"下一代入口"叙事,与不成熟的产品、孱弱的商业化能力之间的割裂。
资本已经开始褪去滤镜,从追捧概念转向审视盈利,仓促上市也只是续命手段。赛道并非完全没有未来,但它注定是一场长期马拉松——行业需要放下风口焦虑,沉下心打磨佩戴体验、补齐软件生态;如果持续依赖讲故事驱动增长,很可能复刻此前消费电子风口的结局。
只有当产业链普遍实现止血盈利,这才算是真正的产业元年。
互动话题
你会花几千块买一副AI眼镜吗?
是尝鲜体验、出差翻译,还是第一视角记录?你觉得AI眼镜的"杀手级应用"会是什么?
欢迎在评论区聊聊你的看法。
关注「晨言辰语」,持续拆解产业事件背后的商业逻辑。
本期人物
本期主持人·HOST
王曼宁
北京广播电视台新闻广播中心主任播音员,《财经对对碰》制片人、主持人。十年一线播音主持经验,累计制作播出节目超5000期,重大主题宣传50余场,作品多次获北京新闻奖、优秀广播电视节目奖,多部融媒体作品入围国家级奖项。
本期嘉宾·GUEST
赵晨
产业观察者,北京外国语大学二十国集团研究中心(G20)研究员/国际商学院产业导师;中国产业发展促进会产业创新集群分会专家委员会主任委员,中国管理科学学会国际化管理专业委员会副秘书长,长期担任中央广播电视总台《中国之声》《经济之声》、北京广播电视台《财经对对碰》《行走天下》财经嘉宾。多年深入科技、消费产业一线投资、咨询、调研与商业实践。本文观点整理自节目口播,经本人审定。
关于栏目
《财经对对碰》|北京广播电视台新闻广播
FM94.5/AM828
聚焦经济民生热点,对话专家学者,碰撞思想观点。《财经对对碰》,北京广播电视台新闻广播(FM94.5/AM828)倾力打造的午间新闻评论节目,每天中午十二点,王曼宁等主持人与您相约。
本文依据北京广播电视台新闻广播《财经对对碰》AI眼镜专题口播成稿整理(2026年11月6日)。
数据来源:本文数据唯一来源为《财经对对碰》AI眼镜专题口播成稿(2026-11-06主持人署名更新版)。主要引用:洛图科技、Wellsenn XR、XR Visio、尼尔森IQ、Counterpoint、央视财经等机构与媒体口径,均以节目文字稿表述为准。
本文原载于公众号「晨言辰语」,作者赵晨(产业观察者)。经授权整理发布。