1.68亿人上头的短剧江湖:红果与微信的"千亿入口"之争
微短剧产业专题十问 · 从36.8亿到千亿的时间、格局与用户真相
微短剧产业专题十问 · 从36.8亿到千亿的时间、格局与用户真相
事件|2026年10月15日,字节系「红果短剧」与腾讯微信短剧新品「绿泡泡」同登热搜——腾讯第四次下场做短剧,微信官方首次以「联合发行」身份切入短剧市场。同日,红果独家爆款《好一个乖乖女》被曝「改名拆集」上架绿泡泡(次日已下架,当事方各执一词)。「红绿之争」被业内视为移动互联网存量时代的入口之争。
看点|红果日活1.68亿、同比+107%,超过腾讯视频+爱奇艺+优酷+芒果TV四家总和(约1.55亿),人均单日使用约125分钟;微短剧市场规模从2021年的36.8亿元,冲向2026年预计突破的1210亿元——2024年它首次超过了全国电影票房。
拆解|本期《行走天下》微短剧产业专题,以十个问题拆解微短剧「时间黑洞」的形成逻辑、红绿双平台的攻防打法,与这场千亿入口之争的终局变量。
本期十问速览
看懂行业
01 市场从36.8亿到千亿级
02 免费模式的钱从哪来
03 43万部供给与11条红线
看懂格局
04 红果为何断层第一
05 微信为何第四次下场
06 产业链谁在赚钱
07 版权风波的信号
看懂用户
08 谁在刷短剧
09 时间黑洞与付费真相
看懂出路
出海与「短剧+电商」
关键数据
1.68亿日活,人均125分钟
红果短剧独立APP日活1.68亿(同比+107%),超过爱优腾芒四家日活总和约1.55亿;2026年微短剧市场规模预计突破1210亿元(QuestMobile;DataEye)
01微短剧市场到底有多大?为什么说2024年「首超电影票房」是里程碑?
赵晨
核心结论
市场从36.8亿元冲向千亿级——2024年504.4亿元、首次超过当年全国电影票房(约425亿元),是微短剧最具冲击力的产业里程碑。
先看一条最陡的增长曲线。据艾媒咨询、中国网络视听协会白皮书等口径:微短剧市场规模2020年只有9.4亿元,2021年「短剧元年」36.8亿元,2022年101.7亿元,2023年小程序投流模式跑通后冲到373.9亿元;2024年达504.4亿元,同比增长34.9%,首次超过当年全国电影票房(约425亿元)。
再看最新盘子。官方口径上,2026年9月17日国新办发布会明确:2025年微短剧市场规模突破千亿元;预测口径上,DataEye研究院预估2026年将突破1210亿元,其中免费真人微短剧约573亿元、AI剧/漫剧超400亿元。
这里要说明口径差异:艾媒、协会的窄口径只统计真人短剧的「用户付费+平台广告分账」,DataEye宽口径则包含AI剧和动态漫剧——2025年起AI剧爆发,把整个盘子拉高了三四百亿。引用时说清口径,才不会自相矛盾:历史曲线用窄口径,说到2025年及以后,加一句「含AI剧漫剧后,官方口径已破千亿,2026年预计1210亿」。
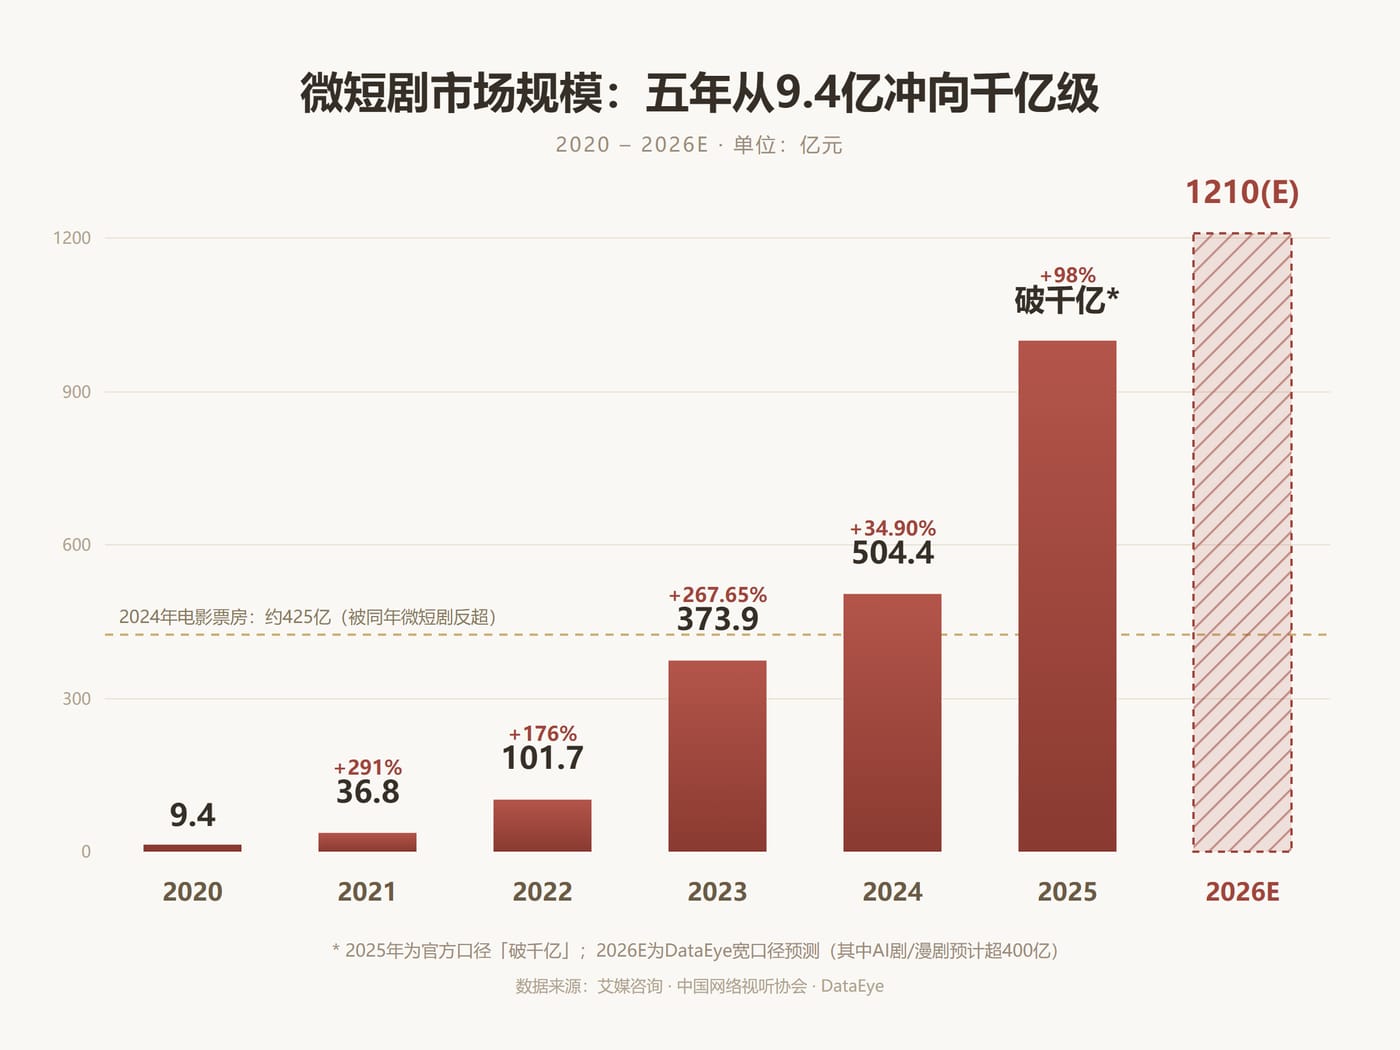
▲ 微短剧市场规模曲线:五年间从9.4亿元冲向千亿级
02从「充值解锁」到「免费+广告」,这个行业的钱是怎么赚到的?
赵晨
核心结论
商业模式一年之内彻底反转:广告分账(IAA)占71%、充值(IAP)只剩26%——「免费+广告」大幅替代了「充值解锁」。
商业模式经历了一次彻底反转:2022-2023年是小程序付费投流期(IAP),用户充值解锁剧集,投流买量占总成本80%-90%,行业一度「十剧九亏」,《我在八零年代当后妈》充值破亿是那个时代的高光。
拐点出现在2023年8月:字节推出红果免费短剧APP,免费+广告(IAA)模式上线。到2024年,行业付费:免费已是30:70;2026年1月艾瑞数据显示变现结构变成IAA占71%、IAP占26%——而2024年还是55:45。一年之内,免费模式大幅替代了付费。
"微短剧三年走完了长视频十年的路——它卖的从来不是剧,是把'时间'变成最值钱的商品。" —— 赵晨
03前8个月上线43万部——供给井喷的同时,监管是怎么接招的?
赵晨
核心结论
供给井喷与监管划线同步到来:前8个月上线43万部、AI剧超九成;9月1日《微短剧发展管理办法》施行,划出11条内容红线。
供给端更夸张。广电总局在国新办发布会披露:2026年前8个月全国上线微短剧43万部,是2025年全年的13倍,其中AI剧占比超九成;据DataEye,2026年上半年全网新上线AI短剧/漫剧22.19万部,供给量已是真人剧(高峰月数万部)的十倍以上。与此同时万播广告分账从80-100元跌到5-10元——供给过剩的信号已经很明显。
监管也在同步划线:从2022年底345号文专项整治(下架违规微短剧2.53万部/136.5万集),到2024年6月分类分层审核,再到2026年9月1日《微短剧发展管理办法》施行——我国第一部微短剧专项部门规章,划出11条内容红线,同日「苔花标」上线。治理乱象与扶持精品两条线并行,官方定调是「大力扶持真人微短剧,AI剧鼓励创新与守住底线并重」。
04「红果超过爱优腾芒总和」——它凭什么能断层第一?
赵晨
核心结论
不是双寡头,是三层格局:独立APP端红果一家独大(月活3.56亿、约为第二名河马剧场的9倍),微信生态是存量池,抖音快手是分发渠道。
与其说「双寡头对决」,更准确的是三层格局:①独立APP端,红果一家独大——日活1.68亿(2026年7月,QuestMobile口径)、月活3.56亿,约为第二名河马剧场(0.38亿,点众科技旗下、非字节系)的9倍,媒体称这是字节又一日活过亿应用;②微信生态是存量池——短剧小程序用户规模2026年5月已达5.08亿(同比+25.4%),但分散在海量第三方小程序里,绿泡泡相当于微信短剧流量的「大会师」;③抖音/快手主站仍是流量分发主渠道,但不构成独立短剧平台口径。
「红果超过爱优腾芒总和」的底数是:同一QuestMobile口径下,腾讯视频约5000万、爱奇艺约4500万、优酷和芒果TV各约3000万,四家合计约1.55亿——红果1.68亿,单APP胜出。这解释了为什么微信必须下场:QuestMobile数据显示,2026年8月国内TOP50 APP月度使用时长份额,字节系41.8%、腾讯系28.6%,差距从一年前的3.3个百分点拉大到13.2个百分点;2026年7月,抖音月度总时长首次超越微信。
05微信为什么第四次下场?绿泡泡的打法是什么?
赵晨
核心结论
这是腾讯第四次下场,第一次从「流量通道」升级为「联合发行方」——考核核心是观看时长,配以100%收入激励。
绿泡泡是腾讯第四次下场:2021年12月腾讯视频「十分剧场」、2025年1月「火星短剧社」、2025年6月微信官方「短剧」小程序——前三次都只做流量通道、未掀波澜;直到2026年7月「短剧」小程序更名「绿泡泡短剧」、10月全面接替原入口,才第一次从「流量通道」升级为「联合发行方」。
它的打法有三板斧:「朋友在看」+地区热门榜,把微信熟人网络嵌入推荐体系;小窗/浮窗悬浮播放,适配微信全天候驻留;视频号高光切片引流、小程序承接追更变现。配套激励也直接:2026年10月16日至12月31日,接入联合发行、上新7日内人均播放时长达标10分钟的优质新剧,可连续7天享受100%收入激励(90%现金分成+10%广告金配赠)——考核核心是「观看时长」而非播放量。
维度红果(字节)绿泡泡(微信)
模式免费+广告(IAA)联合发行,不自制内容
体量日活1.68亿、月活3.56亿生态小程序用户5.08亿,全量日活未披露
入口独立App,人均单日125分钟微信内即点即看,熟人网络推荐
动作电商一级部门,出海PineDrama100%收入激励(至12月31日)
需要说明的是,「绿泡泡叫板红果」是媒体贴的标签,腾讯官方从未发布对标红果的定位声明。
06这条产业链上,谁在真正赚钱?
赵晨
核心结论
利润金字塔顶端是流量平台,承制方利润最薄;IP才是军火库——2025年爆款664部中413部改编自番茄IP,占比约62%。
产业链一句话版:IP(网文/出版/影视)→ 承制公司拍摄 → 投流买量(占成本80%以上)→ 平台分发 → 变现。制作发行方的档案单也很清楚:点众科技(河马剧场、DramaBox,董事长陈瑞卿公司方口径称2025年收入国内109亿元+海外5.3亿美元,未经审计)、九州文化(ShortMax月活峰值破4000万)、麦芽传媒(月均播放量110亿+、出品超2000部)、听花岛(2025年红果年度热度前十独占九部,《十八岁太奶奶3》以2.02亿峰值热度登顶)、柠萌影视(港股上市,2025年短剧上线141部、板块收入1.3亿元、同比约+110%),以及承制《无双》的西安丰行——那部剧2023年8月上线8天充值流水破亿。
IP侧才是军火库:番茄小说超6700部作品进入短剧改编流程、已上线超3600部;2025年全年微短剧爆款664部中,413部改编自番茄IP、占比约62%;2026年春节档红果站内37部改编短剧全部来自番茄IP。腾讯手里的对应底牌是阅文:2026年上半年阅文短剧及AI漫剧收入4.3亿元、约为去年同期的3倍多,超一半在红果上线;其OPC「一人公司」平台已签约超5000个个人创作者。集中度同样惊人:DataEye数据显示TOP10平台占比高达85%。
"微短剧之争,本质是IP之争、内容供给之争——番茄的内循环已跑通三年,阅文是腾讯手中对应的IP底牌。" —— 赵晨
07《好一个乖乖女》「改名拆集」风波,说明了什么?
赵晨
核心结论
授权链至今无定论,只能说到「当事方称」——但信号很清楚:短剧版权和独家协议,将成为双平台竞争的下一个主战场。
本期另一个新闻由头,是版权之争:10月15日晚,北京日报记者发现红果独家爆款《好一个乖乖女》被「改名拆集」(88集拆为125集)上架绿泡泡,16日午间该剧在绿泡泡已查询不到。
当事方表述需严格区分——抖音集团短剧版权中心称该剧为全版权独家剧、独家期限内未授权其他平台;出品方于今无量CEO李峻丞明确否认授权、称「哪敢一剧两卖」;腾讯/绿泡泡截至发稿未回应;两平台侧的备案号主体并不相同。授权链至今无定论,只能说到「当事方称」。但这件事的信号很清楚:短剧版权和独家协议,将成为双平台竞争的下一个主战场。
08到底是谁在刷短剧?画像上最颠覆直觉的一点是什么?
赵晨
核心结论
红果45岁以上用户占比超半数、三线及以下城市超55%——下沉+老龄化,才是它真正的底色,这也是绿泡泡小程序形态对微信重要的原因。
先统一口径(不同机构数字差异大):微短剧用户近7-8亿——CNNIC口径2024年12月为6.62亿、2025年6月为6.26亿,中国网络视听协会口径2025年6月为6.96亿,光明日报联合调研组与国新办2026年9月的年度口径均为「用户超8亿」;QuestMobile的月活口径约7亿(2026年2月7.18亿=独立APP 3.35亿+微信小程序4.27亿)。CNNIC「用户规模」与QuestMobile「月活」是两套统计,不冲突但别混用。
画像上最颠覆直觉的一点:红果45岁以上用户占比超半数(45-54岁占28%、55岁以上占25.4%,QuestMobile口径)——注意是「45岁以上」。行业整体则呈现全龄化:18-30岁占42.5%仍是消费主力,40-59岁占36.7%,60岁以上银发占15.8%且持续壮大;短剧APP银发(50岁+)月活4653万、同比+50%,其中红果一家占近九成。城市线级上,红果三线及以下城市占比超55%,短剧APP二三四线城市合计占63.1%。
性别上,行业整体女性约52%主导,但红果活跃用户男51%/女49%——「红果=女性向」是误读,红果的底色是下沉+老龄化。这也正好解释了为什么「免下载、一点即看」的绿泡泡小程序形态,对微信如此重要。
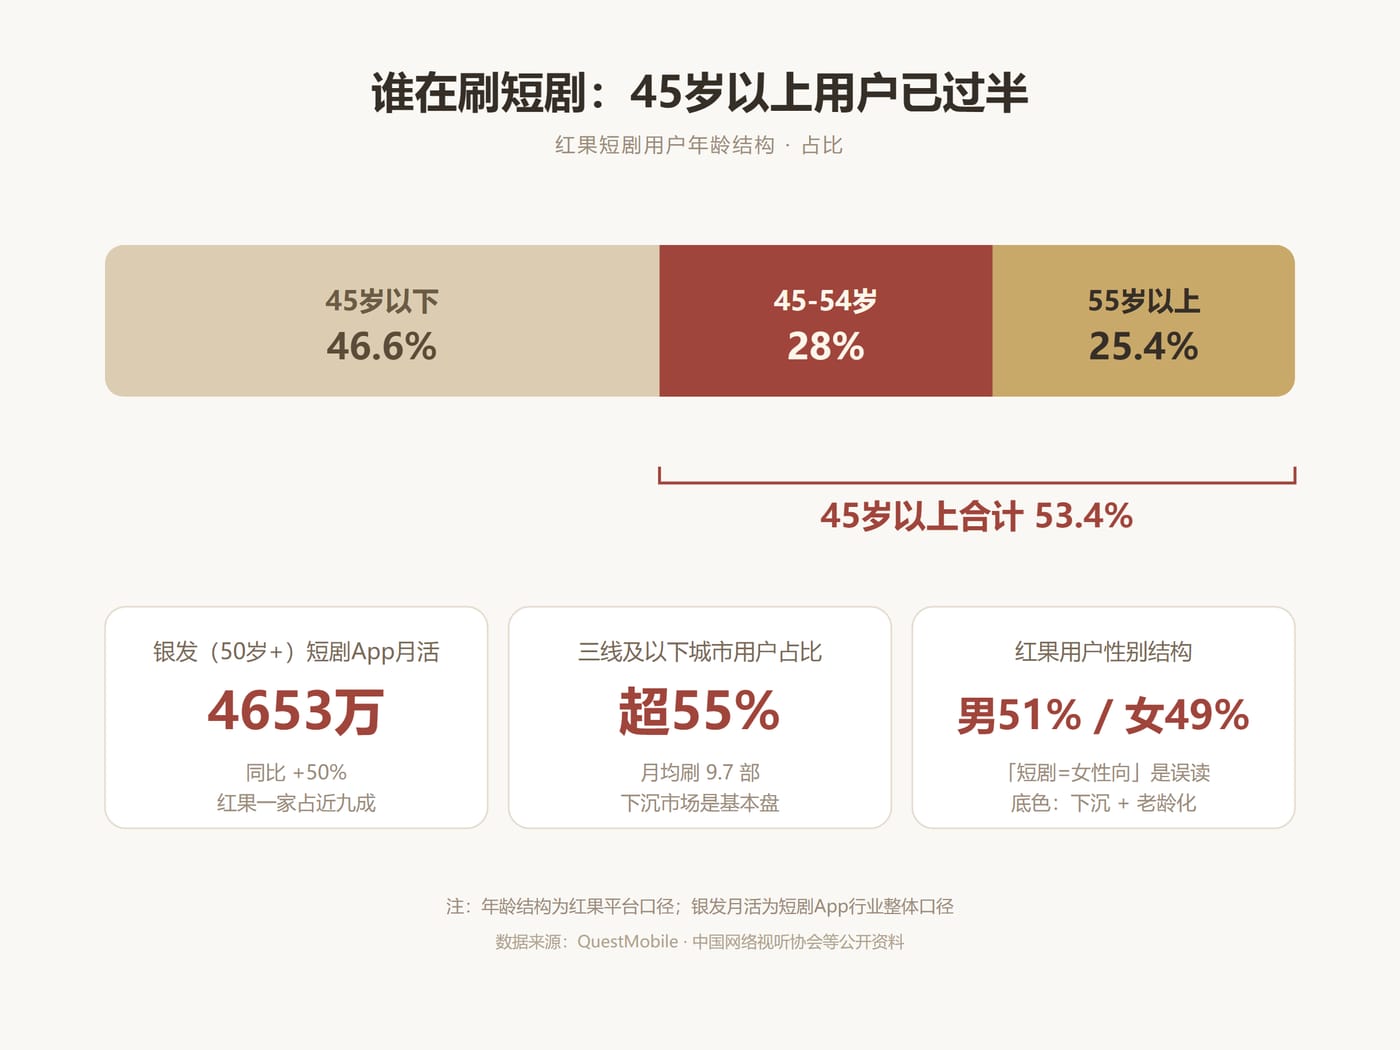
▲ 「时间黑洞」的另一面:45岁以上用户已占红果半壁江山
09「时间黑洞」到底有多深?用户真的在付费吗?
赵晨
核心结论
行业人均单日129分钟、首次超越长视频;71.8%用户有过付费经历,但第一动机是「剧情质量好值得解锁」(44.6%),不是免广告。
「时间黑洞」的证据链:红果人均单日使用约125分钟(2026年7月),已超过抖音和微信;行业人均单日时长2025年12月达129分钟(同比+28.4%,中国网络视听协会),首次超越长视频,跃居视听细分应用第二位;用户月均刷9.7部短剧。2026年8月TOP50 APP时长份额中,红果月增长约180%。
付费行为的真相:57.28%用户曾有付费经历(艾媒2024),到2026年澎湃口径已升至71.8%;月均花费集中在10-50元(宁波消保委)或31-60元(巨量引擎)。但付费的第一动机不是免广告,而是「剧情质量好值得解锁」(44.6%);另一边,65.5%的观众倾向找免费资源、52.8%接受看广告解锁——用户对纯充值反感、对广告容忍度高,这正是红果模式崛起的土壤。
"免费模式不是'不要钱',而是把付费入口从用户钱包改到了广告主预算——短剧的钱,从'用户充值'变成了'广告金'。" —— 赵晨
10出海与「短剧+电商」,是第二增长曲线吗?
赵晨
核心结论
短剧电商GMV半年约150亿元、海外收入23.29亿美元——第二增长曲线已经清晰,但「高增长低盈利」是出海的共性。
当内容盘子见顶,第二增长曲线在「短剧+电商」:2026年抖音电商成立了「红果电商」一级部门,红果APP「订单」入口全面打通抖音商城,支持「短剧同款」购买;2026年上半年红果电商GMV约150亿元——对比同期抖音电商支付口径GMV约2.4万亿,短剧电商仍在早期。它和直播带货的逻辑不同:直播靠主播信任背书即时成交,短剧让商品自然融入剧情,种草深度更强、生命周期更长;服装、首饰等视觉导向品类转化率尚可,食品家电转化低。
出海是另一条陡峭的曲线。官方口径:2025年国产微短剧覆盖全球200多个国家和地区,海外市场收入23.29亿美元、下载量11.99亿次,同比分别+133%和+268%(第十三届中国网络视听大会发布)。机构口径:DataEye估算2025年海外微短剧产业规模约40亿美元、2026年预期上调至60亿美元,2026年中海外月活已达2.58亿。竞争格局上,全球收入前50短剧APP中中国企业占41席(中信建投)——北美是主战场,东南亚、拉美、中东是增量,头部玩家包括ReelShort(2025上半年营收27.56亿元人民币、+153%,但亏损4651万元)、DramaBox(点众)、ShortMax(九州)、PineDrama(字节,上线约9个月全球下载破1亿、日活约700万,Sensor Tower口径)。
还有一条更轻的出海线:AI漫剧。阅文CEO侯晓楠2026年10月公开预计,2026年海外AI漫剧市场规模将突破40亿美元;阅文ToonScroll平台已有50部作品播放破千万、3部破亿,覆盖10多个语种。门槛更低、产能更强,这可能是中小团队出海的现实切口。
▲ 短剧出海:国产微短剧已覆盖全球200多个国家和地区
本期提醒:五条给消费者,五条给从业者
▍给消费者的五条建议
① 免费优先,理性充值。现在是免费+广告主导的时代(IAA占71%),红果、绿泡泡、快手等主流平台都免费观看、插播广告;遇到「必须充值才能看完」的剧,先看口碑和平台背书再决定,别冲动解锁。
② 防「扣费陷阱」。警惕小程序短剧的诱导连续扣费——「首集9.9元」变自动续费、一次性买断变按月扣款。2026年9月1日起《微短剧发展管理办法》施行,未标注许可证/备案号的微短剧不得上线——认准备案号,遇乱扣费可向12315和网络视听协会投诉。
③ 管住「时间黑洞」。行业人均单日刷短剧129分钟、已超长视频,中老年人是重灾区(红果45岁以上超半数)。建议给自己和长辈设定每日观看上限,用好平台自带的「防沉迷/青少年模式」,把时间留给真正想看的内容。
④ 内容甄别认准精品。优先看「苔花标」一类微短剧和广电总局精品创作传播计划推荐作品;AI短剧半年上线22万部,但可播放破5000万的仅约1.3%——绝大多数是低质铺量,别被同质化爽点「喂饱」。
⑤ 提防「短剧式广告」。短剧内嵌广告里大量理财、保健品、游戏类投放,识别「剧情种草」与「广告推销」,涉及付费决策一律跳出短剧场景核实。
▍给从业者的五条建议
① 渠道多元化,别把鸡蛋放一个篮子。红果一家独大、制作方议价能力弱是行业现实;绿泡泡联合发行(100%收入激励至2026年12月31日)+双平台同步上线正在成为新共识——但务必看清独家协议条款,《好一个乖乖女》版权风波就是警示,一剧两卖的法律与信用风险极高。
② IAA是基本盘、IAP是机会盘。免费+广告已占行业约三分之二,适合走量;付费充值赛道仍存在,但必须靠强内容支撑,追求「剧情质量值得解锁」(44.6%用户的付费动机);商业化要兼顾分账、招商、品牌植入。
③ AI是工具不是捷径。AI产能是真人十倍,但破圈率仅约1.3%——窗口在「提效降本+精品化」,不在铺量;2026年4月1日起AIGC微短剧必须备案「持证上岗」,不合规产能是负资产;可关注阅文OPC「一人公司」模式(已签约超5000个创作者),单人+IP+AI工具是内容创业的新形态。
④ 出海是新增长曲线,尽早卡位。2025年海外收入23.29亿美元、同比+133%,全球前50短剧APP中国占41席——北美是主战场,东南亚、拉美、中东是增量;AI漫剧出海(2026年预计40亿美元)门槛更低、产能更强,配合《管理办法》对外向型微短剧的支持政策,有IP储备的公司应尽早布局。
⑤ 盯住「短剧+电商」与合规底线。短剧电商GMV已达百亿级(红果2026上半年约150亿),服饰首饰等视觉品类转化好,是内容方的第二收入源;同时分类分层备案、11条内容红线、演职人员权益公约都是硬约束——精品化+合规,才是穿越行业周期的唯一路径。
赵晨总结
微短剧用三年时间,从36.8亿冲到千亿级市场,把「时间」变成了最值钱的商品——红绿之争表面是两家公司的入口之争,实质是内容、IP、算法与社交关系链的全面竞争。
接下来的趋势很清楚:免费+广告取代充值成为主流,AI把产能拉到真人的十倍,供给过剩与监管划线同时到来——粗制滥造与不合规的产能会被淘汰,竞争将回到内容质量和合规能力上。
最终受益的是消费者和认真做内容的人——更多的免费好内容、更强的议价能力;而「精品化+合规」,是穿越行业周期的唯一路径。
互动话题
1.68亿人每天刷两小时短剧,红果和微信抢的到底是什么?
你刷短剧吗——付费,还是「白嫖+看广告」?
欢迎在评论区聊聊你的选择。
关注「晨言辰语」,持续拆解产业事件背后的商业逻辑。
本期人物
本期主持人·HOST
徐冉
北京广播电视台主持人,北京交通广播《行走天下》(原《联e会》)制作人、主持人。主持方向:互联网产业、前沿科技、人工智能。中国传媒大学毕业,文学学士、金融学学士、法学硕士。作品曾获中国新闻奖、北京新闻奖等;曾任世界机器人大会特派记者、服贸会「我在服贸会等你」特别节目主持人。风格娓娓道来、诙谐有趣。
本期嘉宾·GUEST
赵晨
产业观察者,北京外国语大学二十国集团研究中心(G20)研究员/国际商学院产业导师;中国产业发展促进会产业创新集群分会专家委员会主任委员,中国管理科学学会国际化管理专业委员会副秘书长,长期担任中央广播电视总台《中国之声》《经济之声》、北京广播电视台《财经对对碰》《行走天下》财经嘉宾。多年深入科技、消费产业一线投资、咨询、调研与商业实践。
关于栏目
《行走天下》|北京广播电视台交通广播 FM103.9
北京交通广播泛新闻节目,2025年重磅复现,徐冉等主持。集文化、财经、航空航天于一体,立足北京全国文化中心与科技创新中心定位,用好听的内容表达城市发展与科技生活前沿。
数据来源:QuestMobile《2026短剧行业洞察报告》《2026年短剧营销行业报告》、中国网络视听协会《中国微短剧行业发展白皮书》、DataEye研究院2026上半年报告、广电总局《微短剧发展管理办法》及国新办发布会披露、CNNIC第55-57次报告、艾瑞咨询、艾媒咨询,及虎嗅、财联社、证券时报、北京日报、界面新闻、澎湃新闻等公开报道;市场数据为第三方估算或近似值,具体口径以官方披露为准。
本文依据北京广播电视台交通广播《行走天下》微短剧产业专题备稿整理(2026年10月20日)。
赵晨,产业观察者,北京外国语大学国际商学院产业导师。
本内容依据《行走天下》节目备稿整理,未经晨言辰语授权,禁止转载、摘编;
授权合作请通过公众号后台留言。
本文原载于公众号「晨言辰语」,作者赵晨(产业观察者)。经授权整理发布。